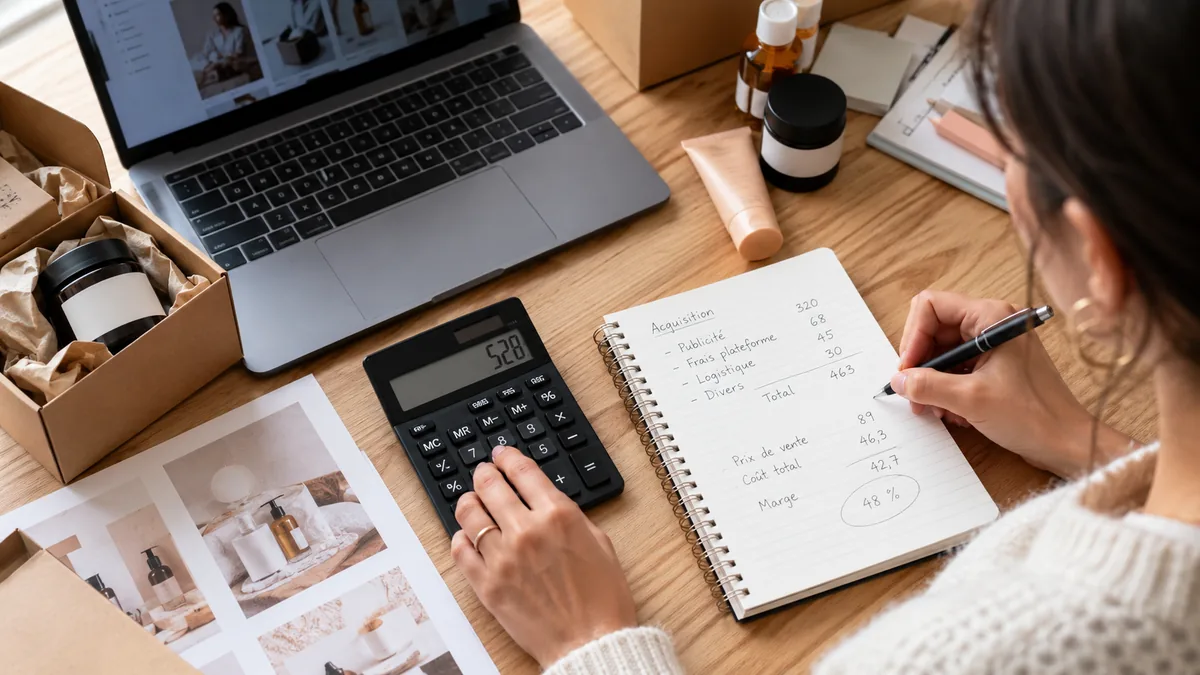
Une campagne peut afficher un coût par achat séduisant et faire perdre de l’argent. Le prix du produit ne constitue pas le budget disponible pour acquérir son client : il faut encore payer la marchandise, la préparation, les frais variables et conserver une contribution pour les charges de l’entreprise. Le coût d’acquisition maximal se construit à partir de la marge, pas du chiffre d’affaires. Il doit aussi tenir compte de la trésorerie et du niveau d’incertitude. Un plafond théorique avant charges fixes ne devient pas automatiquement une cible publicitaire acceptable.
Le calcul sert à poser une limite de décision. Il ne prédit pas le coût que la plateforme permettra d’obtenir, ni le volume de clients disponibles à ce prix. Pour être utile, il faut définir précisément les ventes, les coûts et les clients comptés.
Distinguer le coût d’un achat et celui d’un nouveau client
Une plateforme peut compter des achats attribués à une campagne. Ces achats peuvent provenir de nouveaux clients ou de personnes déjà acquises. Le coût par achat et le coût d’acquisition client ne mesurent donc pas toujours la même chose.
Définissez le client nouveau avec une règle cohérente : première commande reconnue dans votre système, après dédoublonnage adapté. Une nouvelle adresse électronique ne prouve pas nécessairement une nouvelle personne ; plusieurs commandes ne représentent pas plusieurs clients. Les limites de rapprochement doivent être connues.
Précisez également les coûts inclus. Le coût média ne comprend pas automatiquement la création, l’agence, les outils et le temps interne. Vous pouvez suivre plusieurs indicateurs, à condition de les nommer : CAC média, CAC avec prestation ou CAC complet sur le périmètre défini.
Le dénominateur doit suivre la même période et le même périmètre que les dépenses, avec une attention au décalage entre clic et achat. Une campagne récente n’a peut-être pas encore produit toutes ses commandes. À l’inverse, les ventes de clients acquis antérieurement ne doivent pas être ajoutées sans distinction pour améliorer le ratio.
Calculer la contribution d’une première commande
Commencez par la vente nette des remises, annulations et remboursements pris en compte. Pour une entreprise qui collecte la TVA et récupère celle des achats concernés, les calculs de marge sont généralement organisés hors taxes.
La TVA collectée ne constitue pas une marge de l’entreprise.
La situation fiscale compte. Certaines dépenses n’ouvrent pas droit à déduction et certaines entreprises ne récupèrent pas la taxe. Faites valider le traitement applicable au lieu de retirer systématiquement la TVA de tous les montants. Le plan de trésorerie doit, lui, suivre les encaissements et décaissements réels aux dates correspondantes.
Retirez les coûts variables liés à la vente : achat ou fabrication variable, emballage, préparation, transport financé par l’entreprise, frais de paiement et autres commissions pertinentes. Ajoutez une estimation documentée des retours et du service variable si leur effet est significatif.
Ne comptez pas deux fois un même coût. Si le transport payé par le client figure déjà dans la recette, son traitement doit rester cohérent avec la charge correspondante. Si une remise est déjà déduite du montant net, ne la retirez pas de nouveau dans les dépenses.
La différence constitue ici la marge contributive avant acquisition sur le périmètre retenu. Elle doit encore contribuer aux charges fixes, à la rémunération des ressources non comptées et au résultat souhaité. La dépenser intégralement en publicité peut laisser une contribution nulle avant ces besoins.
Poser un plafond et une cible avec des hypothèses visibles
Une formule de pilotage simple peut être écrite ainsi : plafond d’acquisition = contribution disponible sur l’horizon retenu − contribution à conserver − autres coûts d’acquisition non inclus dans le montant piloté. Ce n’est pas une norme comptable universelle ; c’est une règle de décision dont les composants doivent être définis.
Simulation entièrement fictive : une commande rapporte 120 euros TTC, avec un taux de TVA supposé de 20 % et un traitement permettant de raisonner à 100 euros HT. Les coûts variables HT s’élèvent à 52 euros. La contribution avant acquisition atteint donc 48 euros.
L’entreprise souhaite conserver 18 euros de contribution par nouveau client sur cette première commande. Son budget total d’acquisition ne doit alors pas dépasser 30 euros dans ce scénario. Si elle prévoit 6 euros de création et de prestation attribués à chaque nouveau client, le plafond média devient 24 euros.
| Étape fictive | Montant |
|---|---|
| Vente nette HT | 100 € |
| Coûts variables | 52 € |
| Contribution avant acquisition | 48 € |
| Contribution à conserver | 18 € |
| Plafond total d’acquisition | 30 € |
| Autres coûts d’acquisition comptés séparément | 6 € |
| Plafond média | 24 € |
Les 18 euros conservés ne sont pas automatiquement un bénéfice net : ils doivent notamment contribuer aux charges qui n’ont pas encore été affectées. Les 6 euros ne constituent pas un tarif de marché. Ils illustrent un choix d’allocation à vérifier avec le volume réellement obtenu.
La cible opérationnelle peut rester inférieure au plafond, pour tenir compte des variations de marge, des erreurs de mesure et des coûts encore incertains. Le niveau de prudence dépend du risque et de la situation de l’entreprise. Aucun pourcentage unique ne convient à toutes les activités.
Ne pas transformer des achats futurs espérés en budget certain
La rétention peut modifier le calcul, mais elle doit reposer sur des données observées et un horizon explicite. Une commande répétée n’apporte pas tout son chiffre d’affaires au budget d’acquisition initial : elle entraîne ses propres coûts variables et parfois des dépenses de réactivation.
Suivez des cohortes de clients acquis dans des conditions comparables. Observez les commandes nettes, les marges, les remboursements et les coûts associés sur une période définie. Ne comparez pas une cohorte ancienne déjà observée longtemps à une cohorte récente sans corriger cette différence de maturité.
Évitez la formule rapide qui déduit une valeur vie client d’un taux de fidélité supposé. Un historique court ne justifie pas une projection sur plusieurs années. Les changements de produit, de prix et de canal peuvent aussi rendre les anciens comportements moins représentatifs.
Scénario fictif : l’entreprise observe une contribution supplémentaire moyenne de 12 euros par nouveau client sur les six mois suivants, après les coûts définis pour ces achats. Elle peut étudier un scénario intégrant cette contribution, avec ses limites. Elle ne doit pas remplacer cette observation par douze achats imaginés ni considérer que chaque client les produira.
Le financement reste un sujet distinct. Si la première commande ne couvre pas l’acquisition, la trésorerie doit supporter l’attente et les clients qui ne reviennent pas. Une perspective de marge future ne paie pas la facture publicitaire actuelle.
Traduire le seuil dans les indicateurs de campagne
Le retour sur dépenses publicitaires, souvent exprimé comme un ratio de valeur attribuée sur coût média, ne tient pas automatiquement compte de tous les coûts. Un ROAS peut paraître élevé tout en laissant une faible contribution lorsque les produits ont des marges basses ou des retours importants.
Dans la simulation précédente, 100 euros HT de vente pour 24 euros de média correspondent à un ratio d’environ 4,17 si les définitions et l’attribution sont alignées. Ce ratio n’a de sens que sur ce scénario fictif, pour une première commande et les coûts indiqués. Il ne constitue pas une recommandation de ROAS universel.
Si l’interface utilise une valeur TTC tandis que votre calcul raisonne HT, les ratios deviennent différents. Documentez le champ réellement transmis. La valeur d’une conversion doit être comprise avant d’être utilisée pour fixer un objectif.
Pour une campagne de contacts, le coût par lead ne se compare pas directement au plafond client. Il faut examiner la transformation des contacts en nouveaux clients et les coûts commerciaux. Un contact reçu n’est pas une vente ; une moyenne ancienne ne garantit pas la qualité d’un nouveau lot.
Calcul fictif : avec un plafond total d’acquisition de 300 euros et un taux observé de transformation de dix contacts sur cent en clients, le budget moyen théorique par contact serait de 30 euros avant les autres coûts non inclus. Si la qualification ou le taux varie, ce repère change. Il faut garder les effectifs et les conditions visibles.
Examiner la marge par produit et par campagne
Un panier moyen global peut cacher des écarts importants. Certains produits supportent mieux l’acquisition que d’autres. Une promotion peut augmenter les ventes tout en réduisant la contribution disponible. Calculez des familles pertinentes plutôt qu’une valeur unique appliquée à tout le catalogue.
Les frais de livraison et les retours peuvent dépendre de la zone, du poids ou du produit. Une campagne qui modifie le mélange des ventes modifie aussi la marge moyenne. Il faut vérifier cet effet avant d’augmenter le budget sur la seule base du coût par achat.
Les nouveaux clients acquis à travers une remise peuvent avoir un comportement différent des autres cohortes. Observez les données sans conclure automatiquement qu’ils sont moins ou plus fidèles. Les décisions doivent reposer sur les résultats disponibles et la période réellement suivie.
Surveillez également la capacité de traitement. Une campagne peut générer des commandes à un coût acceptable tout en surchargeant la préparation ou le support. Des retards et remboursements supplémentaires peuvent ensuite diminuer la contribution attendue.
Tenir compte des limites d’attribution
Une plateforme publicitaire n’observe pas nécessairement tout le parcours. Plusieurs canaux peuvent revendiquer une même vente selon leurs règles. Additionner leurs conversions ne donne pas automatiquement un nombre de clients uniques.
Rapprochez les résultats publicitaires des commandes et des nouveaux clients reconnus dans le système commercial. Les périodes, fenêtres d’attribution et définitions doivent être explicites. Les écarts ne prouvent pas toujours une erreur : ils peuvent venir de méthodes différentes.
Les refus de traceurs et les limites techniques affectent aussi la mesure. Il faut respecter les choix des personnes et les règles applicables, sans chercher à contourner l’absence de consentement pour obtenir un tableau plus complet. La précision affichée ne doit pas masquer ces limites.
Un test d’incrémentalité peut, dans certaines conditions, aider à examiner ce qui se serait passé sans la publicité. Sa conception demande des groupes et un volume adaptés. Une simple comparaison de deux semaines ne suffit pas à prouver que toute la différence vient de la campagne.
Distinguer le coût moyen du prochain budget à engager
Un coût moyen historique décrit les clients déjà acquis sur le périmètre observé. Il ne donne pas automatiquement le coût des prochains clients lorsque l’on augmente la dépense. L’audience, la pression publicitaire et le mélange des ventes peuvent évoluer. Gardez donc le plafond économique séparé de la prévision de performance.
Les frais de création ou de prestation demandent aussi une lecture cohérente. Pour juger l’ensemble d’une campagne, incluez les coûts engagés selon votre définition. Pour décider d’une petite dépense supplémentaire, distinguez les coûts déjà irrécupérables et ceux qu’elle déclenche réellement. Ces deux analyses répondent à des questions différentes et ne doivent pas être mélangées pour embellir le bilan.
Exemple fictif : une création a coûté 600 euros et l’entreprise prévoit cent nouveaux clients. L’allocation initiale représente 6 euros par client. Si seuls cinquante clients sont finalement reconnus, cette allocation atteint 12 euros. Le coût de création n’a pas doublé ; le dénominateur a changé. Le résultat doit être révisé plutôt que conserver une hypothèse devenue favorable.
La contribution conservée doit aussi être rapprochée des charges et de la capacité. Un plafond unitaire peut sembler acceptable mais ne pas produire assez de contribution totale pour couvrir les besoins de l’entreprise au volume obtenu. L’analyse unitaire et le prévisionnel global doivent donc dialoguer.
Si le budget disponible impose un horizon court, commencez par une lecture de première commande et gardez les achats futurs comme scénario distinct. Cela évite de financer une dépense certaine avec une valeur future non démontrée. Un expert-comptable ou un conseil adapté peut aider à valider les postes et le traitement fiscal de votre modèle.
Décider avec une marge de sécurité et une limite de dépense
Le plafond d’acquisition ne doit pas devenir un ordre d’augmenter le budget jusqu’à l’atteindre. Le coût peut varier lorsque le volume monte, et les premières ventes d’un test ne décrivent pas nécessairement la suite. Fixez un budget de test compatible avec la trésorerie et la capacité de perte acceptable.
Définissez les décisions avant le lancement : données nécessaires, période d’examen, conditions de poursuite et motifs d’arrêt. Les délais de retour, de remboursement et de conversion peuvent imposer d’attendre avant de conclure. À l’inverse, un défaut de suivi ou une offre erronée demande une correction immédiate.
Recalculez le plafond lorsque les prix, les remises, les coûts ou la composition des ventes changent. Conservez une version des hypothèses pour comprendre pourquoi la cible a évolué. Une campagne ne doit pas continuer avec une limite construite sur une marge qui n’existe plus.
Le résultat utile est une fiche de pilotage : contribution avant acquisition, coûts inclus, horizon, plafond, cible prudente et limites de mesure. Elle permet de discuter avec une agence ou une équipe sans confondre une vente attribuée avec un client rentable, et sans financer l’acquisition sur des revenus futurs simplement espérés.